2025年东北亚航线运价走势与大连港船舶供需平衡分析
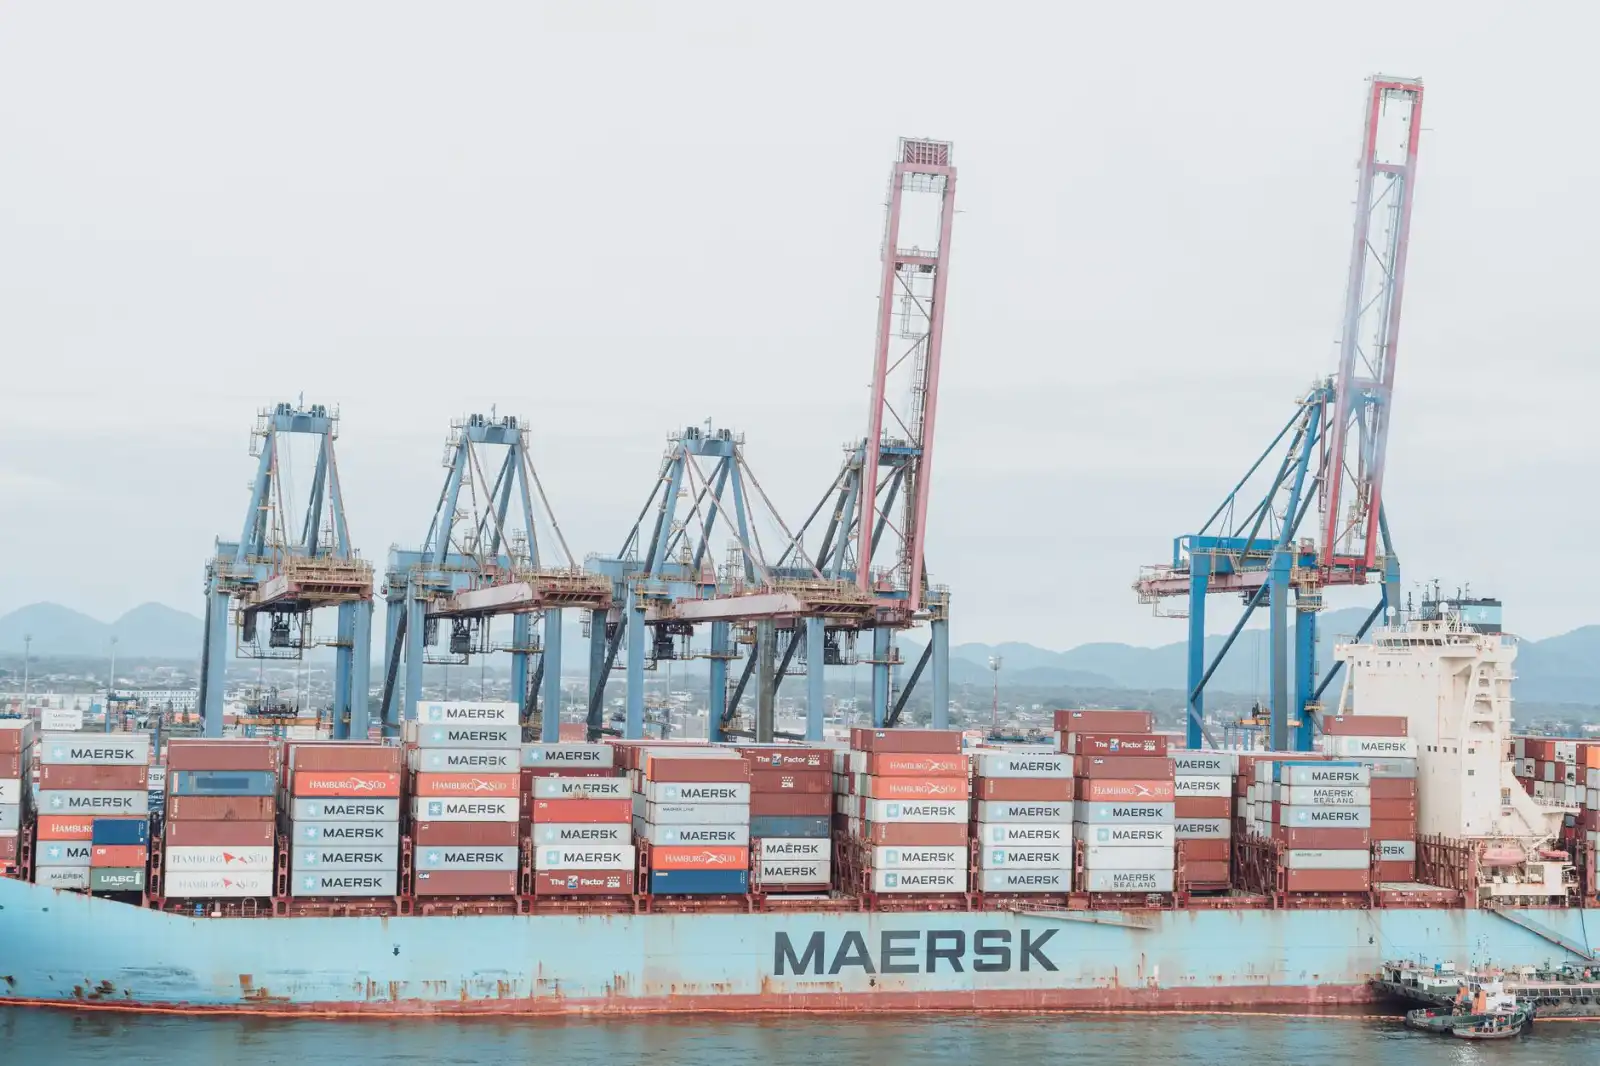
2025年一季度,东北亚集装箱航线运价呈现“先扬后抑再企稳”的波浪形态。以大连港至日本基本港为例,40尺柜运价从年初的680美元一度冲高至820美元,随后在3月中旬回落至740美元附近。这种短周期内的剧烈波动,对货主和船公司的成本管控构成了双重挑战。与此同时,大连港集装箱吞吐量同比增长4.2%,但船舶平均等泊时间却由去年的6.8小时延长至9.3小时——这一组数据背后,反映的不仅是运力调配的失序,更预示着东北亚航运格局正在经历一场深层次的供需再平衡。
一、运价波动背后的三重结构性原因
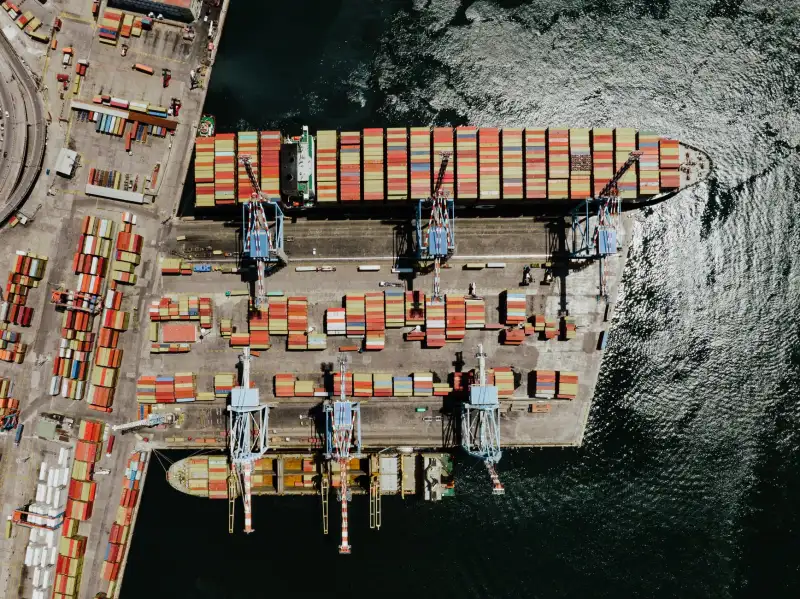
表面上,运价起伏受燃油成本与季节性需求驱动,但深入拆解2025年的市场数据,会发现真正的主导力量来自三个方面:其一,红海绕航常态化导致远东—欧洲干线运力被大量锁定,船公司被迫抽调东北亚支线船舶驰援,直接压缩了大连港至日韩航线的可用舱位;其二,中国对韩国、日本跨境电商出口量同比增长18.7%,高附加值货物对船期准点率的敏感度远超普通散货,这使得船公司更倾向于装载高价货物而非追求满舱;其三,大连港周边新增的集装箱泊位尚未形成有效产能,但船舶大型化趋势已经让现有的15个深水泊位在装卸高峰期接近饱和。
港口吞吐量分析:数据背后的信号
根据我们发布的《2025年4月大连港月度海运市场报告》,当月集装箱吞吐量完成86.4万TEU,环比增长3.1%,但其中中转箱占比骤降至12.6%,远低于去年同期的18.9%。这个数字值得警惕——中转箱比例下降,意味着大连港作为东北亚中转枢纽的吸引力正在被釜山港和青岛港分流。釜山港同期中转箱占比仍维持在34%以上,其优势在于密集的干支线衔接网络,而大连港的短板则在于与日韩中小港口之间的支线密度不足。
二、船舶供需失衡的技术性解析
从船舶供需分析的角度看,当前东北亚航线面临的核心矛盾是“大船化”与“班期密度”之间的博弈。以大连—东京航线为例,2024年底该航线平均单船载箱量为4,200TEU,但2025年一季度已提升至5,800TEU。船型升级带来的规模效应本应摊薄单位成本,但实际运营中,由于大连港航道水深限制(目前最大通航吃水为-14.5米),满载的12,000TEU型船必须等待潮汐窗口才能进出港,这直接导致船期准点率报告中的准班率从87%下滑至79%。准班率每下降1个百分点,货主的安全库存成本就会上升约0.3%。
更值得关注的是船舶供需错配的“潮汐效应”。我们的监测数据显示,每周二、周五是大连港出口高峰,这两个时段的船舶实际载箱率可达95%以上,但周三和周六的载箱率却仅有61%左右。这种不均衡迫使船公司通过动态定价来调节货源——非高峰时段运价可低至高峰时段的65%。然而,这种策略在短期内有效,长期却会削弱货主对运价稳定性的预期,进而影响贸易合同的签订节奏。
对比分析:大连与釜山、青岛的运价竞争力
将三港的航线运价报告进行横向对比可以发现:大连港至大阪的20尺柜运价当前为285美元,比釜山低12%,但比青岛高5%。表面上看大连具有价格优势,但若计入内陆拖车费和报关时效差异,大连的综合物流成本反而比青岛高出2-3%。釜山港的优势则体现在班期密度——每周挂靠该港的东北亚航线班轮达47班,而大连港仅为31班。班期密度直接影响货主的库存周转效率,对于电子产品、汽车零部件这类高时效货物,货主宁愿多付8%的运价也要选择釜山中转。
从船期准点率报告来看,大连港目前的在港平均作业时间为18.2小时,虽然优于全球平均的21.5小时,但相比青岛港的16.7小时仍有明显差距。差距的根源在于大连港的堆场自动化率仅为52%,而青岛港已实现68%。当船舶集中到港时,大连港的龙门吊调度效率下降明显,导致船舶待泊时间延长。
三、面向2025下半年的可执行建议
基于以上分析,我们认为大连港及班轮公司应从三个维度入手调整策略:第一,货主企业应将年度长约与即期市场结合,在4月至5月的传统淡季锁定70%的舱位,保留30%以应对突发需求;第二,建议大连港加快推进智能闸口系统升级,目标是将单卡口通行时间从当前的3分20秒压缩至2分钟以内,这可直接提升约8%的装卸效率;第三,船公司应重新设计东北亚支线的挂靠顺序,采用“大连—釜山—青岛”的三角循环模式,以最大化利用三港之间的货物互补性。
需要提醒的是,2025年下半年东北亚航线运价仍存在15%左右的波动空间,主要不确定性来自北美航线旺季对运力的虹吸效应。货主企业应密切跟踪每月发布的港口吞吐量分析数据,将舱位采购决策周期从季度缩短至月度。同时,建议关注大连港正在试点的“船到船”直接中转模式——若该模式能稳定运行,中转效率可提升约30%,这或将成为大连港重塑东北亚枢纽地位的关键变量。在未来18个月内,谁能率先适应这种新的供需平衡节奏,谁就能在东北亚航运格局的洗牌中占据先机。